
ডিজিটাল ঋণে খেলাপির হার তুলনামূলক কম
দেশের ব্যাংক খাতে সার্বিকভাবে খেলাপি ঋণের হার বর্তমানে প্রায় ৩৩ শতাংশ। সেই তুলনায় ডিজিটাল ঋণে খেলাপির হার অনেক কম। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) এক গবেষণার ফলাফল বলছে, ডিজিটাল ঋণে খেলাপির হার ৩ থেকে ৪ শতাংশ। গতকাল বুধবার ঢাকার মিরপুরে বিআইবিএম অডিটোরিয়ামে ডিজিটাল ঋণের সম্ভাবনা ও চ্যালেঞ্জ নিয়ে এক সেমিনারে ওই গবেষণাপত্র উপস্থাপন করা হয়। সেমিনারে সভাপতিত্ব করেন বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম।
গবেষণায় বলা হয়, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস), এজেন্ট ব্যাংকিং, ই-কেওয়াইসি এবং ডিজিটাল পেমেন্ট ব্যবস্থার বিকাশের ফলে বাংলাদেশে ডিজিটাল অর্থায়নের একটি শক্তিশালী ভিত্তি তৈরি হয়েছে। তবে দেশের ডিজিটাল ঋণের বাজার এখনও মূলত ন্যানো ঋণ এবং ব্যাংকনির্ভর অথবা ব্যাংক-এমএফএস অংশীদারিত্বভিত্তিক মডেলের মধ্যে সীমাবদ্ধ।
গবেষণায় দেখা গেছে, ডিজিটাল ঋণের পরিচালন ব্যয় প্রচলিত ঋণের পরিচালন ব্যয়ের তুলনায় কম হতে পারে, যা এ খাতে উল্লেখযোগ্য পরিচালন দক্ষতার সম্ভাবনা নির্দেশ করে। খুচরা ঋণ বিতরণ ও ঋণ হিসাবের একটি উল্লেখযোগ্য অংশ ডিজিটাল ঋণের মাধ্যমে পরিচালিত হলেও মোট বকেয়া ঋণ পোর্টফোলিওতে এর অংশ এখনও তুলনামূলক কম। ডিজিটাল ঋণগ্রহীতাদের মধ্যে গ্রামীণ গ্রাহকের অংশ ৩০ থেকে ৪০ শতাংশ। একই সঙ্গে পুনরায় ঋণ গ্রহণকারী গ্রাহকের অংশ ৪৫ থেকে ৬০ শতাংশ।
সেমিনারে প্রধান অতিথি ছিলেন বিআইবিএমের নির্বাহী কমিটির চেয়ারম্যান ও বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান। তিনি বলেন, প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা জনগোষ্ঠীর কাছে আনুষ্ঠানিক আর্থিক সেবা পৌঁছে দেওয়ার মাধ্যমে ডিজিটাল ঋণ আর্থিক অন্তর্ভুক্তি সম্প্রসারণে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
সোশ্যাল মিডিয়ায় শেয়ার করুন
আপলোডকারীর তথ্য

 বিএনপির ত্যাগী নেতাদের চাকরি, ডিলারশিপ ও ঠিকাদারি দিয়ে মূল্যায়ন করা হবে: প্রতিমন্ত্রী
বাঁচার জন্য আ.লীগ-ছাত্রলীগের অনেকে এখন জামায়াত হয়ে যাচ্ছে: রাশেদ খাঁন
প্রাথমিকে নরসিংদী জেলার শ্রেষ্ঠ গুণী শিক্ষক হলেন সফিকুল আলম
সাজেক পর্যটনকেন্দ্র বন্ধ ঘোষণা
ঢাবির ৫৪তম সমাবর্তন আগামী বছরের ২৬ জানুয়ারি
দুর্গাপূজার ছুটিতে এবারও বিশেষ ট্রেন, বাড়তি বগি
প্রতিবন্ধী ব্যক্তিদের কর্মসংস্থানে কর্মপরিকল্পনা প্রণয়নে কমিটি
অভিনেত্রী নাসিমা খান মারা গেছেন
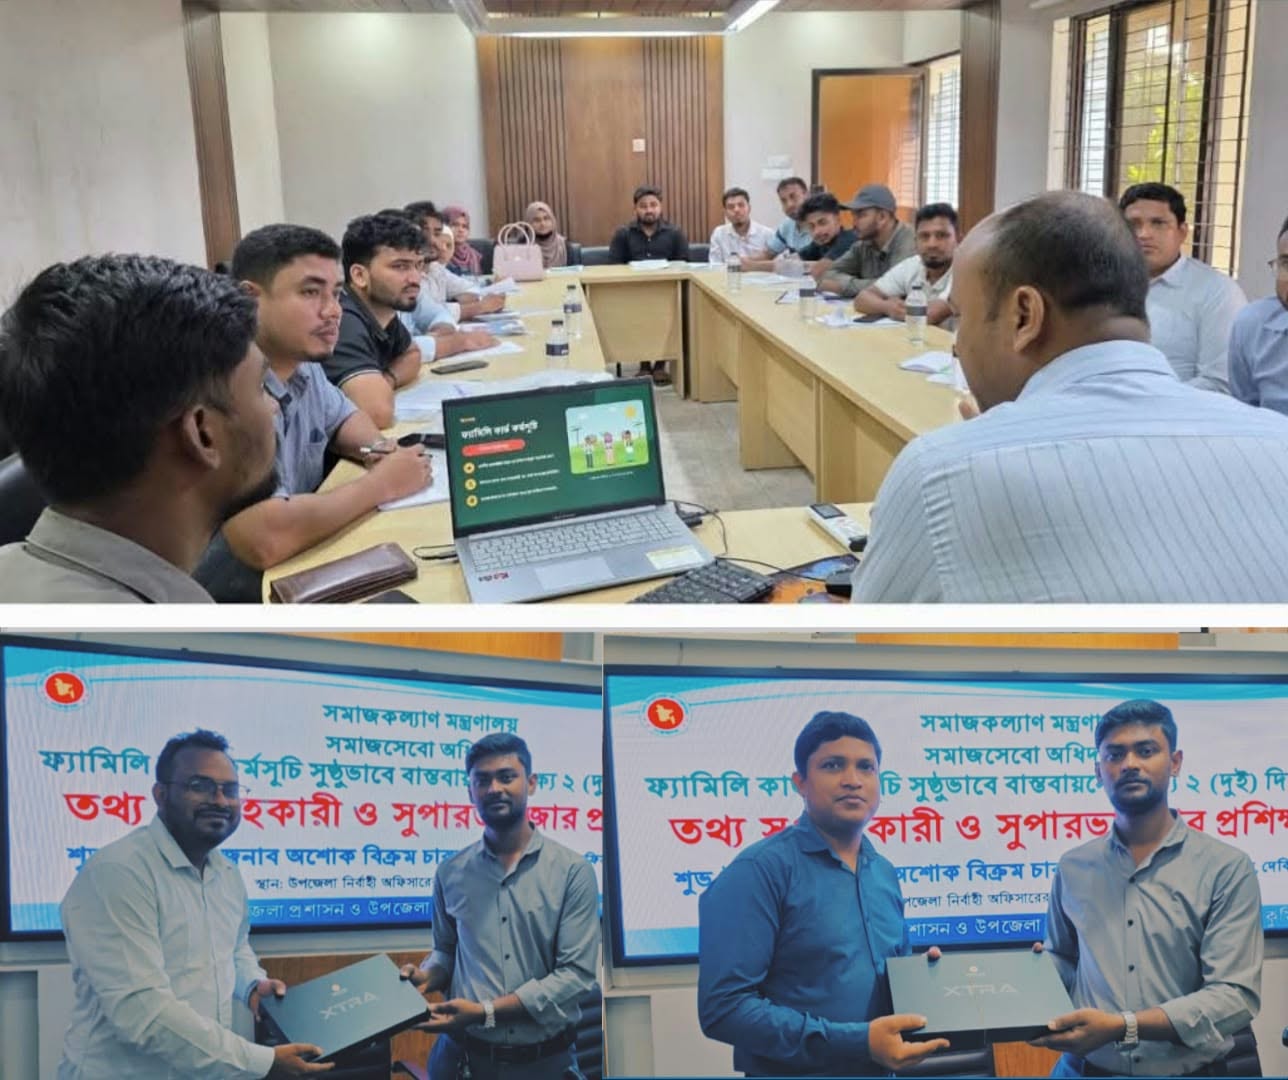
কুমিল্লা দেবিদ্বারে ফ্যামিলি কার্ড কর্মসূচি সুষ্ঠুভাবে বাস্তবায়নে দুই দিনব্যাপী প্রশিক্ষণ
নভেম্বরের শেষেই রূপপুর থেকে বিদ্যুৎ উৎপাদনের আশা রোসাটমের